Gold
Para viajes largos o destinos donde atenderse sale caro.
Cobertura médica hasta
100.000USD / EUR
- Atención médica y hospitalización
- COVID-19 y repatriación
- Equipaje y pasaporte
- Asistencia 24/7 en español
Aquí no se usa el hospital: se usa el equipaje y la noche de hotel de más. Cotiza al grupo entero de una vez: cada viajero entra por su tramo de edad y recibe su propio certificado.
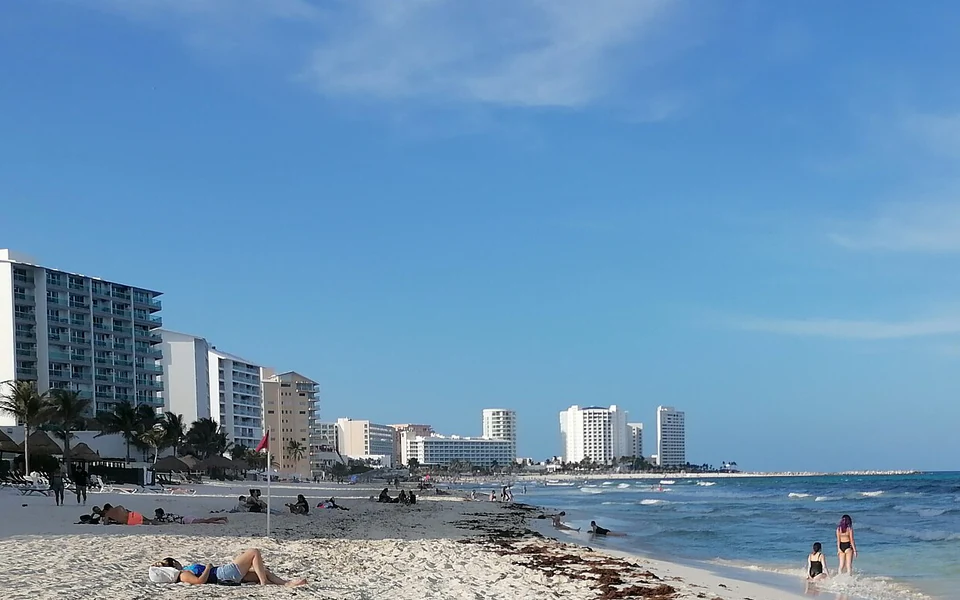
Para entrar a Cancún nadie te exige seguro de viaje. México no pide póliza para entrar. En un viaje de playa lo que se activa casi nunca es el hospital: es la maleta que no llegó y la noche de hotel que no estaba en el plan.
Aquí lo que se activa casi nunca es el hospital: es la maleta que no llegó y el vuelo que se corrió un día. Y entre junio y noviembre el Caribe mexicano tiene su calendario de huracanes.
México no te pide nada para entrar
La razón para llevarlo es lo que pasa dentro del viaje.
El equipaje es lo que más se usa
Está en todos los niveles y se abre con el reporte de la aerolínea. Es lo que menos se lee antes de comprar.
Huracanes, con su matiz
Un vuelo cancelado por clima entra. El numeral 12 deja fuera otra cosa: huelgas u órdenes de una autoridad.
Es el techo médico y en una semana de playa es el que menos se toca. Está ahí para la vez que sí.
Equipaje demorado, vuelo cancelado, noche de hotel que no estaba en el plan. El equipaje va en los cuatro niveles; lo del vuelo, desde Ideal.
También si el hotel tiene médico de planta. La central autoriza y coordina; por tu cuenta solo te reconocen lo que a ellos les habría costado.
El hotel te manda a donde tiene convenio. La central te manda a donde te conviene, a la hora que sea.
Los cinco cubren lo esencial. Cambia hasta dónde llega el respaldo, en dólares o euros según tu destino.
Ideal sube el techo a 80.000 sin acercarse al precio de Gold, y en una semana de playa el margen que sobra pesa menos que las asistencias que de verdad se usan.
Ver todas las coberturasTodo lo que se activa el día que algo se sale de plan: una urgencia médica, una maleta que no aparece, un vuelo que se cae. Esto es lo que deja de ser tu problema.
Lo que se activa cuando el problema es tu salud y estás lejos de tu médico de siempre.
Los imprevistos que no son médicos pero pueden dañarte el viaje entero.
Cuando el problema ya no lo resuelve una consulta y hay que trasladar a alguien.
Coberturas que no trae todo el catálogo. Mira la etiqueta antes de elegir.
Lo de arriba es un resumen. Los límites, los montos y las exclusiones completas van en el documento de tu plan, y ahí caben muchas más situaciones que en esta lista.
Cuéntanos tu caso y te lo confirmamos con el documento en la mano, antes de que pagues nada.
Los montos suben según el plan. El detalle completo, con cifras y exclusiones, va con tu certificado.
En cuatro pasos, y ninguno de los cuatro es «paga tú primero y después reclamas».
Tu certificado está activo desde la fecha de salida. No hay que activar nada.
Una urgencia médica, la maleta que no llegó o un vuelo que te dejó tirado.
Un número, 24 horas, en español. Das tu número de certificado y te guían.
La asistencia evalúa, autoriza y coordina tu atención. Llamar antes es lo que hace que la cuenta no acabe siendo tuya.
Tres situaciones distintas, y en las tres lo que importaba era lo mismo: que alguien contestara y que no tocara poner la tarjeta.
Ya en París a Valen le dio una infección y nos tocó clínica. Llamamos, nos mandaron a una ahí cerca y no sacamos la tarjeta ni una vez. Uno compra esto rogando no tener que usarlo, y cuando toca es que entiende para qué era.
Viajar sola era justo lo que me tenía nerviosa. Me enfermé en Lisboa un domingo, llamé y me contestó una persona en español de una. No tener que explicar en otro idioma cómo me sentía valió cada peso.
En cuatro páginas se caía la cotización apenas ponía la edad de mi mamá. Acá salimos las dos en la misma pantalla y sin que el precio se disparara por ella. Con eso me convencieron.
Las de siempre —qué cubre, cuándo llega el certificado, qué pasa si hay que anular— están en las preguntas frecuentes.
No. México no exige póliza a un turista colombiano, ni en el formulario de entrada ni en el control de migración. Si te lo venden como requisito, no lo es: la razón para llevarlo en este destino es otra y está en lo que se usa de verdad durante el viaje.
La asistencia por equipaje está en todos los niveles: se abre el caso con el reporte de la aerolínea y desde ahí se hace el seguimiento. Es de lo que más se usa en este destino y de lo que menos se lee antes de comprar. Los topes concretos los fija el certificado de tu plan.
Las noches de hotel cuando te toca quedarte están cubiertas. Lo que no cubre ninguna póliza es lo que el numeral 12 llama fuerza mayor —guerra declarada o no, rebeliones, conmoción interior, guerrilla, terrorismo, sabotaje, huelgas, movimientos populares y confiscación o apresamiento por orden de una autoridad pública—: ahí la asistencia se suspende y se reanuda cuando la circunstancia pasa. Un vuelo cancelado por clima no entra en eso.
Casi nunca. En siete días de playa lo que se activa no es el techo médico, y la diferencia entre 80.000 y 100.000 no cambia las asistencias que vas a usar. Si el viaje se alarga o el plan incluye deportes, la conversación es otra y conviene revisar el condicionado.
Se calcula por persona y por día. Una semana para cuatro cuesta cuatro veces una semana para uno, porque cada certificado se emite individual. La edad no mueve la tarifa diaria; sí decide qué niveles se pueden contratar. El cotizador da el total exacto sin pedirte datos personales.
Sí, pero con una diferencia que cambia todo: comprar estando ya de viaje abre un periodo de carencia de 5 días —15 para COVID—, y lo que aparezca durante ese periodo queda excluido de forma permanente (numeral 16.28), también después. Quien compra antes de salir no tiene carencia. Es la mejor razón para no dejarlo para el aeropuerto.
No: cada seguro se emite individual, por persona, también los menores. Es un solo trámite y un solo pago, y salen tantos certificados como viajeros. Dentro del mismo nivel, la tarifa por día es la misma para un niño que para un adulto.
En Ideal no: ese nivel emite hasta los 85 años. Para el grupo completo quedan Estándar y Lite, que llegan a 110. Cada certificado es individual, así que el resto de la familia no pierde nada por ir en el mismo nivel que ella. Y desde los 80 años, el beneficio no pasa de 90 días, hay copago y todos los servicios se reducen un 75% (numeral 18).
La anulación del certificado se pide con 2 días hábiles de antelación y solo por 8 causales tasadas, con penalidad y con los plazos del numeral 6.3.1. Empezada la vigencia ya no hay anulación. Si toca reembolso, hay 90 días calendario para entregar toda la documentación y la respuesta tarda 30 días hábiles (numeral 6.1).
Cada país pide lo suyo. Mira qué cobertura te conviene según a dónde vas y cotiza con el destino ya puesto.
 Schengen
La visa Schengen pide 30.000 euros de cobertura. Entrar sin visa, no.
Ocho zonas para los viajes que no caben en un país. Un certificado por persona.
La tarjeta de inmigración sí es obligatoria. El seguro no, te digan lo que te digan.
Nadie te lo exige. Se compra por lo que cuesta una urgencia allá.
El único destino donde el seguro sí es obligatorio de verdad, con cifra publicada.
Le derogaron el requisito tres veces y media internet sigue vendiéndolo como obligatorio.
El Reino lo exige con cifra y la isla dice que no. Aquí están las dos fuentes.
Inmigración acepta un seguro de viaje el primer año, y lo rechaza el segundo. Está escrito.
La escala de medio continente. Lo que se compra aquí son los días de conexión.
Pon tus fechas y quiénes viajan. Te mostramos el precio final de una vez, sin llamadas y sin cargos que aparecen al final.
Cotizar no compromete a nada · No pedimos documentos para ver el precio · Atención por WhatsApp con una persona